Lịch sử thị trường tài chính hiện đại luôn vận động xoay quanh một cuộc cạnh tranh hệ tư tưởng gay gắt và chưa từng có hồi kết giữa hai trường phái: Quản trị chủ động (Active Management – đại diện là các Quỹ mở cổ phiếu/trái phiếu) và Quản trị thụ động (Passive Management – đại diện tiêu biểu là các Quỹ hoán đổi danh mục ETF). Nếu như Quỹ ETF được thiết kế bằng các thuật toán cơ học nhằm mô phỏng nguyên bản sự biến động của một rổ chỉ số tham chiếu cố định (như VN30, VNX50, VNFIN LEAD), thì Quỹ mở truyền thống lại tôn vinh nghệ thuật quản lý chủ động – nơi đội ngũ chuyên gia phân tích liên tục đào sâu dữ liệu để tìm kiếm các tài sản bị định giá sai, nỗ lực kiến tạo hệ số Alpha (lợi suất vượt trội so với thị trường chung). Sự khác biệt về triết lý vận hành này kéo theo sự chênh lệch về cấu trúc chi phí, đồng thời đặt nhà đầu tư cá nhân trước một ngã rẽ chiến lược: Nên phó mặc tài sản cho một thuật toán chi phí thấp, hay trả phí cho chất xám tinh hoa để vừa tấn công tìm kiếm siêu lợi nhuận, vừa có phanh phòng vệ khi thị trường đổ đèo?
-
Nền Tảng Lý Thuyết Tài Chính: Cuộc Chiến Giữa Hệ Số Beta (β) Và Hệ Số Alpha (α)
Để hiểu thấu đáo sự phân cực giữa Quỹ mở chủ động và Quỹ ETF thụ động, chúng ta không thể chỉ nhìn vào biểu phí bề nổi, mà phải quay về nền tảng học thuật cốt lõi của Lý thuyết Danh mục Đầu tư Hiện đại (Modern Portfolio Theory) và Mô hình Định giá Tài sản Vốn (CAPM – Capital Asset Pricing Model). Trong toán học tài chính, tỷ suất sinh lời kỳ vọng của bất kỳ danh mục đầu tư nào cũng được cấu thành từ các biến số tách biệt hoàn toàn như minh họa trực quan dưới đây:
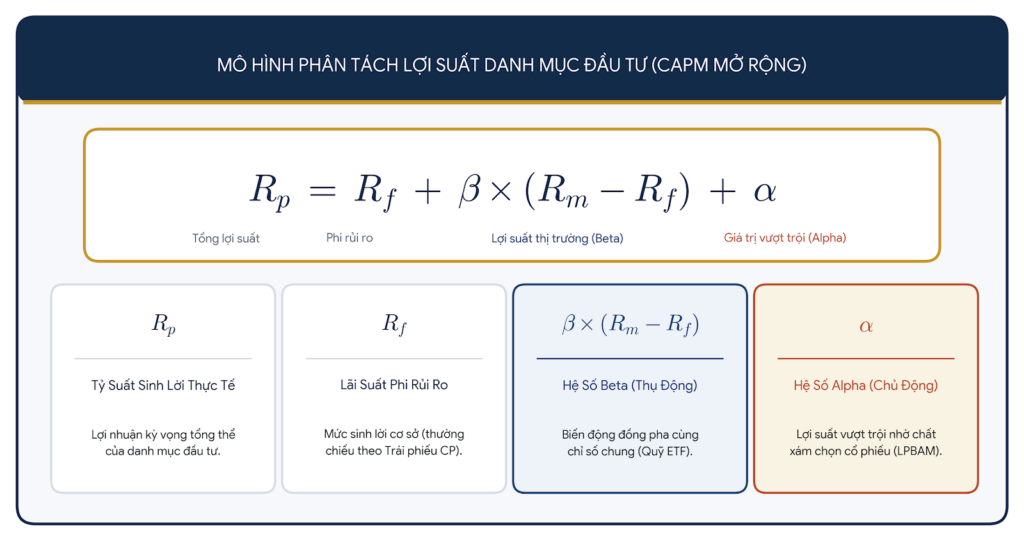
Hình 1: Mô hình toán học phân tách Tỷ suất sinh lời danh mục đầu tư thành Hệ số Beta (Thị trường) và Hệ số Alpha (Chất xám quản lý chủ động).
1.1. Bản chất của Quỹ ETF (Exchange Traded Fund): Sự đầu hàng trước thị trường để nhận lấy Beta (β)
Trường phái quản trị thụ động (ETF) ra đời dựa trên Giả thuyết Thị trường Hiệu quả (EMH – Efficient Market Hypothesis) của giáo sư Eugene Fama. Giả thuyết này cho rằng tại các thị trường phát triển hoàn hảo, mọi thông tin đều đã được phản ánh tức thì vào giá cổ phiếu, do đó không ai có thể chiến thắng thị trường một cách bền vững. Từ niềm tin đó, Quỹ ETF từ bỏ hoàn toàn nỗ lực phân tích tốt – xấu của từng doanh nghiệp.
Thay vì dùng con người đánh giá giá trị nội tại, ETF sử dụng một thuật toán cơ học (Mechanical Algorithm) để sao chép y hệt cấu trúc của một rổ chỉ số tham chiếu (Index) như VN30, VNX50 hay VNFIN LEAD. Nếu cổ phiếu A chiếm 8% tỷ trọng trong rổ VN30, thuật toán của ETF sẽ tự động giải ngân đúng 8% tiền của quỹ vào cổ phiếu A, bất chấp doanh nghiệp đó đang kinh doanh khởi sắc hay đang ngấp nghé bờ vực suy thoái. Mục tiêu tối thượng của ETF không phải là kiếm nhiều tiền nhất cho nhà đầu tư, mà là tối thiểu hóa Sai số mô phỏng (Tracking Error) về mức tiệm cận bằng 0 – tức là chỉ số tăng bao nhiêu thì quỹ tăng bấy nhiêu, và khi chỉ số sập bao nhiêu thì quỹ cũng giảm đúng bấy nhiêu.
1.2. Bản chất của Quỹ Mở Chủ Động (Active Open-Ended Fund): Cuộc săn lùng giá trị định giá sai để kiến tạo Alpha (α)
Ngược lại hoàn toàn với tư duy cơ học của ETF, trường phái quản trị chủ động của Quỹ mở được xây dựng trên thực tế rằng thị trường chứng khoán – đặc biệt là các thị trường cận biên và mới nổi như Việt Nam – luôn tồn tại sự bất cân xứng thông tin (Information Asymmetry) và bị chi phối nặng nề bởi tâm lý đám đông.
Khi đám đông hoảng loạn bán tháo hoặc hưng phấn quá đà, giá thị trường sẽ lệch chuẩn rất xa so với giá trị nội tại (Intrinsic Value) của doanh nghiệp. Đây chính là mảnh đất màu mỡ để đội ngũ chuyên gia quản lý quỹ khai thác. Bằng cách kết hợp phân tích vĩ mô từ trên xuống (Top-down) và thẩm định doanh nghiệp từ dưới lên (Bottom-up), các chuyên gia của Quỹ mở chủ động kiên quyết loại bỏ những cổ phiếu yếu kém ra khỏi danh mục, đồng thời gom mạnh những doanh nghiệp đầu ngành có nền tảng tài chính vững chắc đang bị định giá rẻ. Phần chênh lệch lợi nhuận cao hơn mức tăng của VN-Index khi thị trường đi lên, hoặc mức sụt giảm thấp hơn nhiều so với thị trường chung khi khủng hoảng xảy ra, chính là giá trị Alpha tinh khiết mà chất xám con người tạo ra.
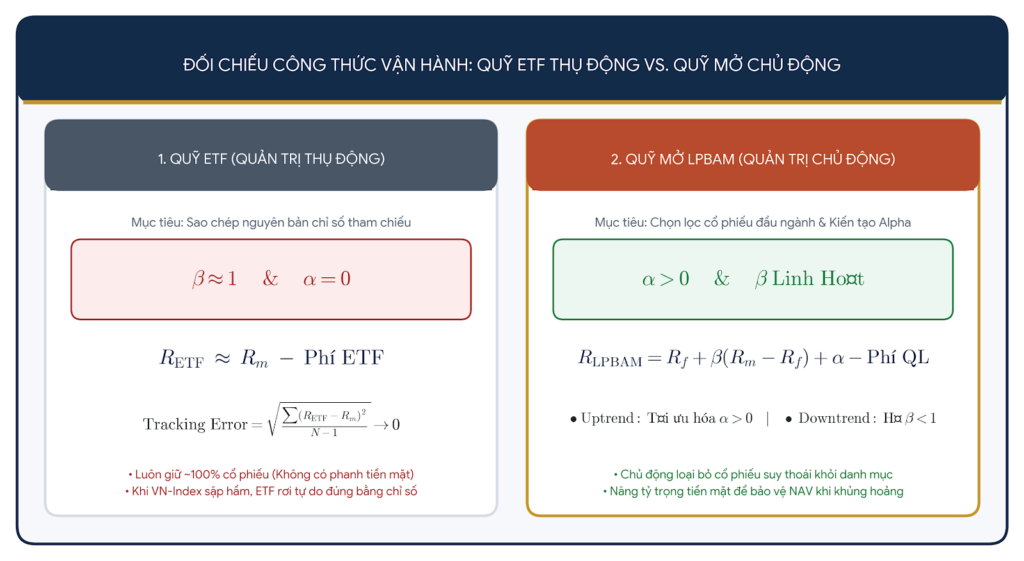
Hình 2: Sự khác biệt về phương trình vận hành giữa thuật toán mô phỏng chỉ số của Quỹ ETF và cơ chế điều tiết linh hoạt của Quỹ mở LPBAM.
-
Giải Mã Cấu Trúc Chi Phí: Sự Đánh Đổi Giữa “Rẻ Cơ Học” Và “Đắt Xắt Ra Miếng”
Một trong những luận điểm thường được nhắc đến nhiều nhất khi đặt hai loại hình quỹ lên bàn cân là câu chuyện chi phí vận hành (Total Expense Ratio – TER):
- Quỹ ETF tối thiểu hóa phí vận hành (thường từ 0.5% – 0.8%/năm): Do danh mục của ETF được lập trình sẵn theo quy tắc cơ học của Sở Giao dịch Chứng khoán vào các kỳ cơ cấu định kỳ hàng quý, công ty quản lý quỹ hầu như không cần duy trì một bộ máy phân tích quy mô lớn. Họ không cần cử chuyên gia đi thẩm định nhà máy, không cần mổ xẻ từng thuyết minh báo cáo tài chính hay họp Đại hội cổ đông để chất vấn ban lãnh đạo doanh nghiệp.
- Quỹ mở chủ động thu phí quản lý cao hơn (thường từ 1.5% – 2.0%/năm): Khoản phí chênh lệch khoảng 1%/năm này thực chất là chi phí đầu tư cho “chất xám phân tích” và hệ thống quản trị rủi ro thực chiến. Nó dùng để vận hành đội ngũ Giám đốc đầu tư, các chuyên gia phân tích CFA giàu kinh nghiệm, hệ thống dữ liệu định lượng Bloomberg/FiinPro đắt đỏ và quy trình thẩm định doanh nghiệp độc lập.
Trong kinh tế học, giá trị thực sự mà nhà đầu tư nhận về không phải là số phí tiết kiệm được, mà là Lợi suất ròng sau phí (Net Return after Fees / Net Alpha). Nếu một quỹ mở chủ động thu phí cao hơn ETF 1%/năm, nhưng nhờ năng lực chọn lọc cổ phiếu xuất sắc giúp tạo ra mức sinh lời vượt trội cao hơn chỉ số từ 5% – 10%/năm, đồng thời giúp bảo toàn vốn khi thị trường sập gãy, thì khoản phí quản lý đó chính là khoản đầu tư sinh lời cao nhất của khách hàng.
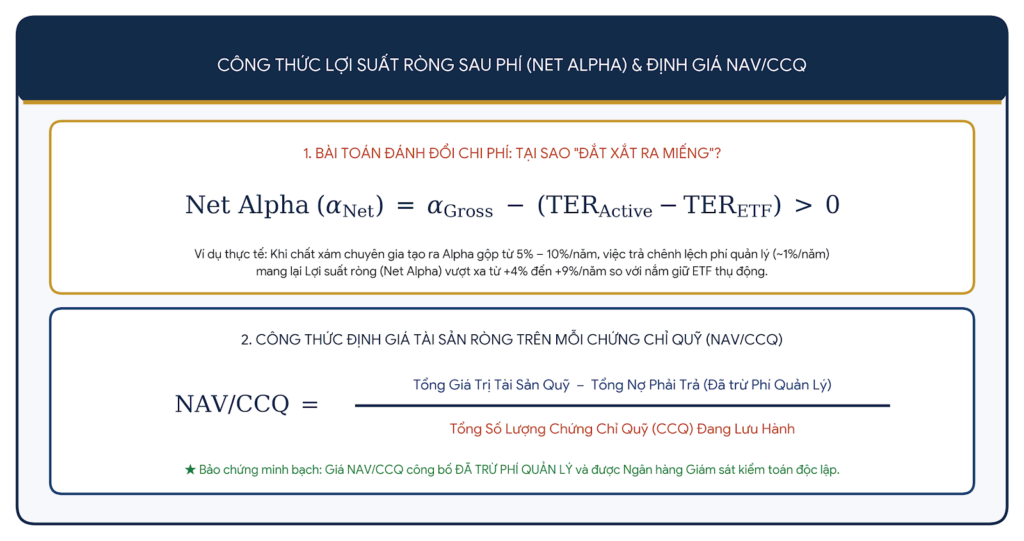
Hình 3: Công thức xác định Lợi suất ròng vượt trội (Net Alpha) và cơ chế định giá NAV/CCQ đã khấu trừ toàn bộ phí quản lý.
-
Bóc Tách 3 “Nỗi Đau” Chí Mạng Khi Nhà Đầu Tư Cá Nhân Quá Thần Thánh Hóa Quỹ ETF Tại Việt Nam
Nhiều nhà đầu tư cá nhân khi đọc các tài liệu tài chính phương Tây (như tại thị trường Mỹ với chỉ số S&P 500 cực kỳ chuẩn mực) thường vội vã áp dụng rập khuôn tư duy “cứ mua ETF phí rẻ là thắng” vào thị trường chứng khoán Việt Nam. Thế nhưng, cấu trúc thị trường nội địa lại ẩn chứa những khuyết tật đặc thù khiến người nắm giữ ETF phải gánh chịu 3 “nỗi đau” ngầm đầy chua xót:
3.1. Nỗi đau thứ nhất: Bị ép “ôm” cả những doanh nghiệp suy thoái và cổ phiếu rác trong rổ chỉ số
Điểm mù lớn nhất của nhà đầu tư khi mua ETF mô phỏng rổ chỉ số (như VN30) là lầm tưởng rằng “VN30 bao gồm 30 doanh nghiệp tốt nhất Việt Nam”. Thực tế phũ phàng là quy tắc lọc rổ VN30 của Sở Giao dịch chủ yếu dựa trên các tiêu chí định lượng quá khứ: Quy mô vốn hóa (Market Cap) và Giá trị giao dịch (Liquidity), chứ hoàn toàn không thẩm định chất lượng quản trị, đạo đức ban lãnh đạo hay triển vọng lợi nhuận tương lai.
Hệ quả là trong lịch sử thị trường chứng khoán Việt Nam, đã có những tập đoàn bất động sản hoặc tài chính từng phình to vốn hóa nhờ đòn bẩy nợ vay để lọt vào rổ VN30. Khi các doanh nghiệp này rơi vào khủng hoảng thanh khoản và cổ phiếu giảm sàn hàng chục phiên liên tiếp mất tới 80% – 90% giá trị, thuật toán của Quỹ ETF vẫn bị “trói tay”. Vì quy tắc mô phỏng chỉ số, ETF bắt buộc phải ôm chặt các cổ phiếu đang rơi tự do đó cho đến tận kỳ rà soát danh mục hàng quý tiếp theo mới được phép bán cắt lỗ ở vùng đáy. Nhà đầu tư nắm giữ ETF đành bất lực nhìn tài sản của mình bị kéo tụt bởi những “con sâu làm rầu nồi canh” ngay trong rổ chỉ số.
3.2. Nỗi đau thứ hai: Chiếc xe đua “không có phanh” khi thị trường rơi vào khủng hoảng (100% Equity Exposure)
Nguyên tắc sống còn của một Quỹ ETF là phải bám sát chỉ số tham chiếu mọi lúc mọi nơi. Điều này đồng nghĩa với việc dù nền kinh tế vĩ mô đang xuất hiện những tín hiệu rủi ro cực lớn (lạm phát tăng vọt, lãi suất đảo chiều, khủng hoảng địa chính trị), Quỹ ETF vẫn buộc phải duy trì tỷ trọng cổ phiếu ở mức tối đa (thường từ 98% – 100% NAV) và gần như không được phép giữ tiền mặt.
Hãy hình dung Quỹ ETF giống như một chiếc xe công thức 1 được hàn cứng chân ga ở mức 100% và tháo bỏ hoàn toàn hệ thống phanh. Khi đường đẹp (Uptrend), xe lao đi rất nhanh. Nhưng khi phía trước là vực thẳm (Downtrend), chiếc xe ETF sẽ lao thẳng xuống vực với đúng tốc độ rơi của thị trường chung. Ngược lại, một Quỹ mở quản lý chủ động sở hữu “chiếc phanh tiền mặt” linh hoạt: Khi nhận diện vùng đỉnh chu kỳ hoặc rủi ro hệ thống, các chuyên gia có thể chủ động chốt lời cổ phiếu, nâng tỷ trọng tiền mặt hoặc chứng chỉ tiền gửi lên 20% – 40% danh mục để làm lớp đệm giảm chấn, bảo vệ thành quả cho nhà đầu tư rồi mới ung dung giải ngân lại ở vùng đáy.
3.3. Nỗi đau thứ ba: Ảo tưởng “phí rẻ” nhưng lại mất tiền vì chi phí ẩn và cấu trúc ngành lệch pha
Nhiều người chọn ETF để tiết kiệm 1% phí quản lý mỗi năm nhưng lại quên mất rằng ETF được giao dịch trên sàn thứ cấp giống như một cổ phiếu thông thường. Khi mua bán ETF trên sàn, nhà đầu tư phải chịu hàng loạt chi phí ẩn:
- Chênh lệch giá đặt mua – đặt bán (Bid-Ask Spread): Khi thị trường biến động mạnh hoặc ở các ETF thanh khoản thấp, khoảng cách giữa giá mua và giá bán trên bảng điện giãn rộng, khiến nhà đầu tư mất ngay 0.5% – 1.5% ngay lúc khớp lệnh.
- Rủi ro giao dịch lệch giá trị thực (Premium / Discount): Tương tự như quỹ đóng trên sàn thứ cấp, vào những phiên hoảng loạn bán tháo, giá khớp lệnh của ETF trên sàn có thể bị chiết khấu (Discount) thấp hơn giá trị tài sản ròng thực tế (iNAV), gây thiệt hại kép cho người cần rút tiền gấp.
- Sự lệch pha cấu trúc ngành của chỉ số: Tại Việt Nam, các rổ chỉ số như VN30 bị thống trị quá mức bởi nhóm Ngân hàng và Bất động sản (chiếm tới hơn 60% tỷ trọng), trong khi vắng bóng hoặc chiếm tỷ trọng rất nhỏ ở các ngành sản xuất, công nghệ, bán lẻ, tiêu dùng hay xuất khẩu đang tăng trưởng mạnh. Mua ETF vô tình biến danh mục của bạn thành một khoản đặt cược lệch pha vào chu kỳ tín dụng – bất động sản thay vì đa dạng hóa thực sự.
-
Bảng Đối Chiếu Toàn Diện: Quỹ Mở Chủ Động (LPBAM) Và Quỹ ETF Thụ Động
Để giúp bạn có cái nhìn trực quan và chuẩn xác nhất trước khi đưa ra quyết định phân bổ vốn, bảng dưới đây tổng hợp các tiêu chí cốt lõi giữa hai mô hình:
| Tiêu Chí Đối Chiếu | Quỹ ETF (Quản Trị Thụ Động) | Quỹ Mở LPBAM (Quản Trị Chủ Động) |
| Triết lý vận hành | Thuật toán cơ học sao chép nguyên bản rổ chỉ số tham chiếu (VN30, VNX50…). | Đội ngũ chuyên gia thẩm định chuyên sâu, chọn lọc doanh nghiệp đầu ngành định giá hấp dẫn. |
| Mục tiêu lợi nhuận | Bám sát biến động trung bình của chỉ số (Nhận hệ số Beta, không tạo ra Alpha). | Chinh phục lợi suất vượt trội so với thị trường chung (Kiến tạo hệ số Alpha dương bền vững). |
| Cơ chế phòng vệ khi sập hầm | Thụ động hoàn toàn: Luôn giữ ~100% cổ phiếu, rơi tự do cùng chỉ số khi khủng hoảng. | Chủ động linh hoạt: Nâng tỷ trọng tiền mặt/tài sản phòng thủ để giảm biên độ sụt giảm (Drawdown). |
| Lọc cổ phiếu yếu kém | Bị động ôm cả cổ phiếu suy thoái nếu mã đó vẫn còn nằm trong rổ chỉ số. | Chủ động thoái vốn ngay lập tức khi phát hiện doanh nghiệp suy giảm nền tảng cơ bản. |
| Cấu trúc đa dạng hóa | Phụ thuộc cứng nhắc vào tỷ trọng vốn hóa của chỉ số (dễ lệch pha vào Ngân hàng/BĐS). | Phân bổ cân bằng, linh hoạt xoay trục giữa các ngành dẫn dắt chu kỳ kinh tế vĩ mô. |
| Cơ chế thanh khoản & Định giá | Khớp lệnh trên sàn thứ cấp; chịu rủi ro trượt giá, Bid-Ask spread và chiết khấu iNAV. | Công ty Quản lý Quỹ cam kết mua lại trực tiếp theo đúng 100% giá trị thực NAV/CCQ. |
| Chi phí & Giá trị nhận lại | Phí quản lý thấp nhưng không có bộ đệm quản trị rủi ro chủ động. | Phí quản lý tương xứng với chất xám chuyên gia, tối ưu hóa Lợi suất ròng sau phí (Net Alpha). |
-
Hệ Sinh Thái Quỹ Mở LPBAM: Khi Chất Xám Tinh Hoa Kiến Tạo Giá Trị Alpha Bền Vững
Tại một thị trường chứng khoán đang phát triển năng động nhưng cũng đầy biến số như Việt Nam, việc giao phó toàn bộ gia sản cho một thuật toán thụ động chẳng khác nào đi biển lớn mà khóa chặt bánh lái. Hiểu rõ quy luật đó, Công ty Cổ phần Quản lý Quỹ LPB (LPBAM) định vị chiến lược Quản trị Chủ động Kỷ luật (Disciplined Active Management) làm kim chỉ nam cho toàn bộ hệ sinh thái quỹ mở của mình, tiêu biểu là Quỹ Đầu tư Cổ phiếu LP (LPLF) và Quỹ Đầu tư Trái phiếu LP (LPBF).
5.1. Bộ lọc đa tầng nghiêm ngặt – Tuyệt đối nói không với “cổ phiếu bong bóng”
Thay vì mua đại trà theo quy mô vốn hóa như ETF, đội ngũ chuyên gia đầu tư tại LPBAM áp dụng quy trình sàng lọc doanh nghiệp khắt khe qua nhiều lớp phễu thẩm định. Đối với Quỹ Cổ phiếu LPLF, quỹ chỉ giải ngân vào các doanh nghiệp đầu ngành (Market Leaders) có lợi thế cạnh tranh bền vững (Economic Moat), dòng tiền kinh doanh thực dương mạnh mẽ, cấu trúc nợ vay lành mạnh và ban lãnh đạo minh bạch. Nhờ bộ lọc chủ động này, danh mục của LPBAM hoàn toàn miễn nhiễm trước những cổ phiếu tăng nóng ảo hoặc các doanh nghiệp đang suy thoái ngầm dù vẫn nằm trong rổ chỉ số chung.
5.2. Nghệ thuật điều tiết tỷ trọng linh hoạt theo chu kỳ vĩ mô
Sức mạnh vượt trội của LPBAM nằm ở khả năng đọc vị chu kỳ kinh tế vĩ mô để xoay trục chiến lược. Trong giai đoạn nền kinh tế tăng trưởng thuận lợi, Quỹ LPLF đóng vai trò mũi nhọn tấn công mạnh mẽ vào các nhóm ngành dẫn dắt để tối đa hóa hệ số Alpha. Ngược lại, khi thị trường xuất hiện các dấu hiệu quá nhiệt hoặc cú sốc vĩ mô bất ngờ, Hội đồng Đầu tư LPBAM lập tức kích hoạt cơ chế phòng vệ: cơ cấu danh mục sang các cổ phiếu phòng thủ có cổ tức tiền mặt cao và chủ động nâng tỷ trọng tài sản thanh khoản/tiền mặt để bảo toàn NAV. Nhà đầu tư đồng hành cùng LPBAM không bao giờ phải chịu cảnh “rơi tự do không phanh” như khi nắm giữ các quỹ chỉ số thụ động.
5.3. Cam kết thanh khoản trực tiếp theo NAV thực tế và minh bạch tuyệt đối
Khi đầu tư vào các quỹ mở của LPBAM, khách hàng hoàn toàn thoát khỏi nỗi lo bị ép giá hay trượt giá trên sàn thứ cấp. LPBAM cam kết thực hiện nghĩa vụ mua lại chứng chỉ quỹ của nhà đầu tư tại mọi kỳ giao dịch dựa trên đúng mức giá trị tài sản ròng thực tế (NAV/CCQ) được kiểm toán và xác nhận độc lập bởi Ngân hàng Giám sát. Hơn nữa, với tính năng đầu tư định kỳ (SIP) và số vốn khởi đầu siêu linh hoạt, mọi nhà đầu tư cá nhân đều có thể thuê trọn vẹn một “bộ não phân tích tổ chức” làm việc tận tụy cho tài sản của mình với mức chi phí hợp lý nhất.
-
Câu Hỏi Thường Gặp (FAQ) Về Quỹ Mở Chủ Động Và Quỹ ETF
- Tại sao ở thị trường Việt Nam, các Quỹ mở chủ động thường có hiệu suất dài hạn tốt hơn Quỹ ETF?
Bởi vì thị trường chứng khoán Việt Nam là thị trường cận biên/đang phát triển, mức độ bất cân xứng thông tin cao và tỷ trọng nhà đầu tư cá nhân giao dịch theo cảm xúc chiếm tới hơn 80%. Điều này tạo ra rất nhiều cơ hội định giá sai để các chuyên gia của Quỹ mở chủ động (như tại LPBAM) mua được cổ phiếu tốt giá rẻ và tránh được các cổ phiếu bong bóng trong rổ chỉ số, từ đó tạo ra lợi suất vượt trội (Alpha) ngay cả sau khi đã trừ phí quản lý. - Phí quản lý của Quỹ mở cao hơn Quỹ ETF có làm giảm lợi nhuận của tôi không?
Mọi mức giá trị tài sản ròng (NAV/CCQ) được LPBAM công bố hàng tuần/hàng ngày đều là mức giá ĐÃ TRỪ toàn bộ phí quản lý vận hành. Do đó, tỷ suất lợi nhuận bạn nhìn thấy trên báo cáo của Quỹ mở là lợi nhuận thực nhận. Việc trả thêm khoảng 1%/năm phí chất xám để đổi lấy khả năng sinh lời vượt trội và đặc biệt là có đội ngũ chuyên gia giúp bạn “đạp phanh” giữ tiền khi thị trường sập hầm là một sự đánh đổi cực kỳ xứng đáng. - Người mới bắt đầu và bận rộn nên chọn Quỹ mở LPBAM hay tự giao dịch ETF trên sàn?
Quỹ mở LPBAM là lựa chọn tối ưu và nhàn nhã hơn hẳn. Khi mua ETF, bạn vẫn phải mở tài khoản chứng khoán, tự canh bảng điện để đặt lệnh khớp giá (tránh bị hớ do Bid-Ask spread) và tự quyết định lúc nào nên bán ra khi thị trường sập. Với Quỹ mở LPBAM, bạn chỉ cần thiết lập lệnh đầu tư (hoặc đầu tư định kỳ SIP), mọi việc từ chọn cổ phiếu, cân bằng tỷ trọng ngành cho đến phòng vệ rủi ro đều đã có đội ngũ chuyên gia LPBAM thực hiện trọn gói từ A-Z.
-
Lời Kết: Đừng Giao Phó Tương Lai Tài Chính Cho Một Thuật Toán Vô Tri
Thuật toán cơ học của Quỹ ETF có thể là một phát minh thú vị về mặt cắt giảm chi phí vận hành, nhưng trên chiến trường tài chính đầy biến động, một thuật toán không biết suy nghĩ sẽ không bao giờ biết cách bảo vệ bạn trước những cơn bão lớn. Đầu tư không phải là cuộc đua xem ai trả phí rẻ hơn vài phần lẻ, mà là cuộc đua xem ai giữ được tiền qua giông bão và nhân bản tài sản bền vững nhất trong dài hạn.
| ĐỒNG HÀNH CÙNG TRÍ TUỆ ĐẦU TƯ CHỦ ĐỘNG TẠI LPBAM NGAY HÔM NAY!
Thay vì để dòng tiền trôi nổi theo những nhịp lên xuống cơ học của chỉ số hay tự mình gồng lỗ trên bảng điện, hãy trao quyền cho đội ngũ chuyên gia quản lý quỹ hàng đầu tại Công ty Cổ phần Quản lý Quỹ LPB (LPBAM). |